Transmettre des bijoux de famille de valeur repose sur trois démarches distinctes: dénicher précisément le bijou et documenter sa valeur, formaliser le transfert selon sa nature juridique, puis déclarer l’opération conformément aux règles fiscales applicables. La remise directe d’un bijou équivaut à un don manuel que le bénéficiaire doit déclarer à l’administration fiscale, même lorsqu’aucun droit n’est finalement dû.
L’évaluation doit se faire à la date de la remise ou à celle de la déclaration, en retenant la valeur la plus élevée. Pour une donation, la valeur déclarée ne peut être inférieure à une large part de l’estimation figurant dans certains contrats d’assurance contre le vol ou l’incendie, sous les conditions prévues par le Code général des impôts.
Cette règle fiscale ne signifie pas que la valeur réelle du bijou correspond à ce seuil.
Pour une succession, l’administration retient en priorité le prix net obtenu lors d’une vente publique intervenant dans les deux ans du décès. À défaut, la valeur peut se fonder sur un inventaire ou sur le contrat d’assurance, selon les règles prévues.
VANGELDER peut apporter son expertise ou valoriser un bijou de famille, sans remplacer le conseil fiscal ou juridique nécessaire pour formaliser la transmission.
La remise matérielle d’un bijou à un proche constitue juridiquement un don manuel dès lors que l’intention de transférer la propriété est établie. Ce transfert devient irrévocable une fois accepté par le bénéficiaire, même lorsqu’aucun document notarié ne l’accompagne.
L’administration fiscale considère que cette donation doit être déclarée, y compris lorsqu’elle ne génère aucun droit à payer.
Le bijou transmis devient-il automatiquement une donation?
Une simple remise « en cadeau » peut entraîner des conséquences successorales durables. Dès que le bijou change de mains avec l’intention de gratifier définitivement le destinataire, la donation est juridiquement réalisée.
L’absence de formalisation écrite n’y change rien: le transfert de propriété reste effectif et peut influer sur le futur partage successoral.
Valeur affective, valeur marchande et valeur fiscale
L’évaluation fiscale des bijoux suit des règles précises.
L’administration prend la valeur la plus forte entre celle au jour de la remise matérielle et celle au jour de la déclaration. Cette évaluation doit correspondre à la réalité économique du bijou, sans tenir compte de l’attachement sentimental qu’il provoque.
Le lien de parenté, les donations antérieures et les abattements applicables déterminent ensuite les droits éventuellement dus.
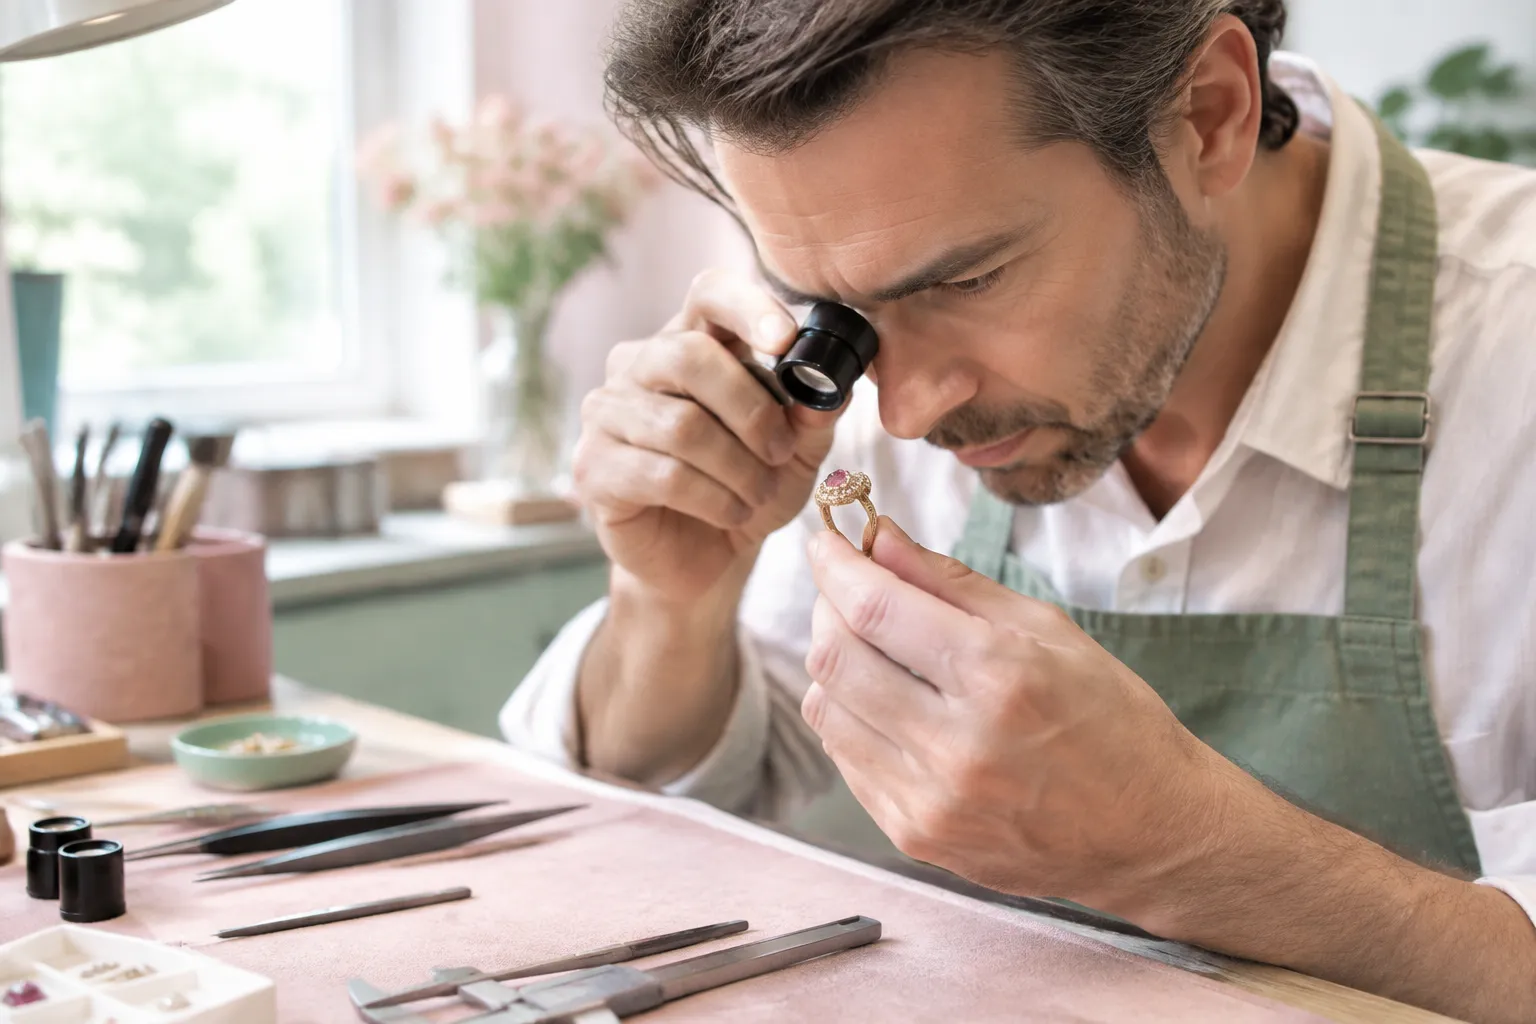
L’évaluation d’un bijou de famille s’appuie sur plusieurs critères matériels et documentaires. Le métal, son poids, les poinçons visibles, la nature et les caractéristiques des pierres, l’état général de la pièce, Conséquence, que la présence d’une signature ou d’une provenance traçable reviennent à des éléments déterminants.
Une facture ancienne, un certificat gemmologique ou une expertise antérieure boostent la crédibilité de l’estimation.
Les critères qui font varier l’estimation
La valeur de marché correspond au prix auquel le bijou pourrait raisonnablement être vendu, selon son état, ses matériaux, ses pierres, sa provenance et la demande. La valeur d’assurance, souvent supérieure, couvre le coût de remplacement à neuf.
Ces deux évaluations doivent être clairement distinguées, car elles ne répondent pas au même objectif.
Pour la donation, l’évaluation fiscale doit refléter la valeur du bien transmis. L’administration indique que l’évaluation des bijoux et objets d’art ou de collection peut surtout s’appuyer sur une estimation prévue dans un contrat d’assurance bijoux de valeur, avec une valeur qui ne peut pas être inférieure à 60 % de cette estimation dans le cadre présenté par l’administration fiscale.
Pourquoi une estimation écrite reste indispensable
Obtenir une estimation écrite indépendante, de préférence auprès d’un expert en bijoux ou d’un pro qualifié, aide à sécuriser la transmission. Ce document doit préciser la méthode d’évaluation utilisée et sa date de concrétisation. Et distinguer la valeur de marché de la valeur d’assurance.
Il constitue une pièce justificative face à l’administration fiscale et limite les contestations entre héritiers.
Pour chaque bijou, il est prudent de réunir les éléments suivants: une photographie détaillée, une description précise, les factures, les certificats gemmologiques et les expertises, les poinçons et numéros éventuels, la valeur d’assurance et, si possible, une estimation indépendante. Cette documentation accompagne utilement le transfert de propriété et allège la déclaration fiscale ultérieure.
Le choix entre une donation de son vivant et la conservation du bijou jusqu’au décès dépend de votre situation patrimoniale, de vos intentions et des règles d’évaluation applicables. Chaque option entraîne des conséquences fiscales spécifiques que vous devez examiner avec un professionnel du droit.
Le don du vivant et ses conséquences fiscales
Pour un don manuel, l’administration fiscale retient la valeur la plus élevée entre celle au jour de la remise matérielle du bijou et celle au jour de la déclaration. Cette règle s’applique même si aucun droit n’est au final dû.
Une vente publique réalisée dans les deux ans après une donation peut remplacer l’évaluation estimative initiale par son prix net pour l’assiette fiscale. Cette possibilité donne une référence objective si vous souhaitez sécuriser la valeur déclarée.
Le bijou conservé jusqu’au décès
Si le bijou appartient encore au défunt au jour du décès, il doit figurer dans l’actif successoral. L’administration retient en priorité le prix net obtenu lors d’une vente publique intervenue dans les deux ans du décès.
À défaut, la valeur fiscale des bijoux ne peut en principe pas être inférieure à l’évaluation prévue dans un contrat d’assurance contre le vol ou l’incendie conclu depuis moins de dix ans, sauf preuve contraire.
Le rapport successoral exige que les donations antérieures soient prises en compte pour calculer la part de chaque héritier. Un bijou donné de votre vivant peut réduire la masse successorale tout en permettant au bénéficiaire d’en profiter immédiatement.
Astuce de pro: conservez tous les documents d’évaluation établis par un joaillier professionnel, les contrats d’assurance et les factures d’achat. Ces pièces servent de référence lorsque vous devez justifier la valeur déclarée auprès de l’administration fiscale.
La décision entre donation et succession implique un examen complet de votre patrimoine, de vos héritiers et des abattements disponibles. Un notaire ou un conseiller en gestion de patrimoine vous aidera à trancher au gré de votre situation personnelle.
Constituer un dossier complet avant de transmettre un bijou de famille de valeur protège à la fois le donateur et le bénéficiaire. Cette documentation rassemble les preuves matérielles, les justificatifs de propriété et les éléments nécessaires à la déclaration fiscale.
Le dossier matériel du bijou
Photographiez le bijou sous plusieurs angles, en lumière naturelle. Relevez à la loupe les poinçons, inscriptions ou signatures visibles.
Notez le métal, son poids approximatif, ses dimensions, la nature des pierres et l’état général de la pièce. Ces observations factuelles accélèrent toute expertise ultérieure.
Rassemblez ensuite les documents existants: factures d’achat ou de restauration, certificats gemmologiques attestant les caractéristiques des pierres, anciennes expertises datées, contrats d’assurance contre le vol ou l’incendie. Lorsque le bijou provient d’une succession antérieure, conservez les actes notariés ou les documents établissant sa provenance.
Les preuves de propriété et de valeur
Indiquez l’identité du propriétaire actuel et celle du bénéficiaire, la date et les modalités de remise. Précisez si le don représente une avance sur succession ou un avantage particulier.
Cette clarification évite les malentendus entre héritiers.
Vérifiez les conditions de votre contrat et signalez le changement de détenteur à votre assureur.
Une expertise indépendante récente, avec ces pièces, sécurise la transmission et facilite la déclaration auprès de l’administration fiscale.
Un bijou ancien peut s’avérer compliqué à porter ou à partager dans son état d’origine. La restauration garde sa structure initiale, tandis que la transformation aide à créer plusieurs pièces distinctes ou d’en adapter le style.
Ces choix influencent directement la valeur patrimoniale et l’estimation fiscale du bien transmis.
Documenter l’état initial avant toute intervention
Photographier le bijou sous plusieurs angles et obtenir une expertise écrite aident à garder une trace de son état et de sa valeur avant modification. Cette documentation sert de référence si la famille veut comparer l’estimation initiale avec celle de la ou des pièces transformées.
Elle protège aussi la cohérence de la déclaration fiscale: l’administration retient la valeur la plus élevée entre celle au jour de la remise et celle au jour de la déclaration.
Transformation et répartition entre héritiers
Transformer un collier en plusieurs bagues ou boucles d’oreilles donne à chaque bénéficiaire un élément distinct. Cette option convient quand plusieurs enfants ou petits-enfants veulent garder un lien matériel avec le bijou de famille.
La transformation modifie souvent la valeur historique et marchande de la pièce d’origine. Mieux vaut valider cette décision collectivement et demander au professionnel un descriptif écrit des matériaux conservés, des éléments remplacés et de la valeur estimée des nouvelles créations.
VANGELDER réalise des transformations et restaurations de bijoux, effet, que des créations sur mesure, avec un savoir-faire artisanal entièrement français. Quand la décision porte sur un bien destiné à être transmis, clarifiez l’impact fiscal avant les travaux, surtout si la transformation affecte l’estimation retenue pour la donation ou la succession.
Faut-il déclarer un bijou donné même si aucun droit de donation n’est dû?
Oui, remettre physiquement un bijou forme un don manuel à déclarer au fisc, même si aucun droit n’est dû au final. Cette règle vaut quel que soit le montant ou le lien de parenté.
Pour les bijoux, l’évaluation se fait à deux moments: le jour de la remise et celui de la déclaration. Le fisc retient la valeur la plus haute entre ces deux dates. Gardez tous les documents qui prouvent la valeur du bijou au moment du don.
La valeur d’assurance correspond-elle toujours à la valeur fiscale du bijou?
Non, ces deux montants peuvent diverger. La valeur d’assurance protège contre le vol ou l’incendie, tandis que la valeur fiscale sert de base au calcul des droits de donation ou de succession.
Contrôlez donc votre contrat d’assurance avant toute déclaration.
Comment un bijou est-il pris en compte s’il est encore détenu au décès?
Si le bijou n’a pas été transmis de votre vivant, il doit être intégré à l’actif successoral. Sa valeur se déclare selon les règles fiscales qui s’appliquent aux bijoux et objets utile.
L’administration fiscale retient en priorité le prix net d’une vente publique réalisée dans les deux ans suivant le décès. En l’absence de vente, elle peut retenir la valeur la plus élevée entre une estimation établie dans les cinq ans précédant le décès et la valeur d’assurance pertinente, sous réserve des règles et preuves contraires prévues par les textes.
Mieux vaut donc conserver tout document récent qui établit la valeur du bijou.
Quels documents faut-il conserver pour prouver la propriété et la valeur d’un bijou de famille?
Gardez tous les documents liés au bijou (facture d’achat d’origine, certificats d’authenticité, attestations de gemmologie, estimations établies par un expert, contrats d’assurance récents et, si nécessaire, documents relatifs à une restauration ou transformation réalisée par un professionnel). Ces pièces serviront à prouver la propriété du bijou et à établir sa valeur au moment de la transmission.
Une estimation écrite datée et signée par un joaillier ou un expert agréé constitue un élément de preuve utile en cas de contrôle ou de litige.
Peut-on restaurer ou transformer un bijou avant de le transmettre?
Oui, vous pouvez faire restaurer ou transformer un bijou de famille avant de le transmettre. VANGELDER propose des services de transformation et de restauration qui aident à adapter un bijou ancien au goût du bénéficiaire tout en préservant les pierres et métaux précieux d’origine.
Cette démarche peut revaloriser le bijou et faciliter sa transmission, car le nouveau propriétaire recevra une pièce qu’il pourra porter immédiatement.
Qui peut établir une estimation écrite fiable avant une donation ou une succession?
Un joaillier expérimenté ou un expert agréé peut établir une estimation écrite qui servira de référence pour la déclaration fiscale. VANGELDER, titulaire du Label Joaillerie de France, dispose du savoir-faire nécessaire pour évaluer un bijou en tenant compte de la qualité des pierres, du travail d’orfèvrerie et de l’état général de la pièce.
L’estimation doit être datée, signée et détailler les caractéristiques du bijou. En cas de succession complexe ou de bijou de très grande valeur, un expert judiciaire spécialisé peut aussi être sollicité.
Consultez un notaire pour déterminer quel type d’expertise est le plus adapté à votre situation patrimoniale.
Chaque transmission engage sur le plan juridique le donateur et le bénéficiaire, même sans acte notarié. Une évaluation documentée, une déclaration complète et un dossier regroupant photographies, factures et expertises protègent la cohérence de votre démarche face à l’administration fiscale.
Lorsque le bijou doit être transformé avant transmission, faire établir une expertise écrite de son état d’origine sécurise la référence de valeur et facilite le partage familial.
VANGELDER accompagne la transformation et la restauration de vos bijoux de famille avec le savoir-faire artisanal reconnu par le label Joaillerie de France, pour préserver leur valeur patrimoniale tout en adaptant leur forme aux usages d’aujourd’hui.